Domain instituts.de kaufen?
Wir ziehen mit dem Projekt
instituts.de um.
Sind Sie am Kauf der Domain
instituts.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain instituts.de kaufen?
Kann man Darlehensvertrag widerrufen?
Ja, grundsätzlich kann ein Darlehensvertrag widerrufen werden. Verbraucher haben in der Regel ein gesetzliches Widerrufsrecht von 14 Tagen, um einen Vertrag zu widerrufen. Dabei muss der Widerruf schriftlich erfolgen. Es ist wichtig, die genauen Widerrufsfristen und -bedingungen im Vertrag zu prüfen, da diese je nach Vertragsart variieren können. Bei Fragen oder Unsicherheiten zum Widerruf eines Darlehensvertrags empfiehlt es sich, rechtlichen Rat einzuholen. **
Wurde der Darlehensvertrag zurückgezogen?
Ich habe leider keine Informationen über den Darlehensvertrag, da ich ein KI-Modell bin und keinen Zugriff auf persönliche Daten habe. Bitte wenden Sie sich an die betreffende Bank oder den Kreditgeber, um Informationen über den Status des Darlehensvertrags zu erhalten. **

Ähnliche Suchbegriffe für Darlehensvertrag
Top-Angebote
Produkte zum Begriff Darlehensvertrag:
-
Adafruit 1897 Evaluation Board 1 St.Ferroelektrischer RAM-Speicher (FRAM) ist dynamischem RAM-Speicher sehr ähnlich, nur mit einer ferroelektrischen Schicht anstatt einer dielektrischen. Das SPI-FRAM-Breakout-Board eignet sich hervorragend für Niederleistungsanwendungen oder Anwendungen mit unbeständiger Spannungsversorgung und Daten loggen bzw. Daten puffern. Speziell dieser FRAM-Chip verfügt über 8 kByte Speicher und eine SPI-Schnittstelle mit einer Taktfrequenz von bis zu 20 MHz. Wie beim SRAM, kann jedes Byte unmittelbar 10 Billionen mal gelesen und geschrieben werden, sondern hält den Speicher 95 Jahre bei Zimmertemperatur. Dieser Chip kann mit 3 V oder 5 V Versorgungspannung und Logikspannung betrieben werden. Der Speicher ist Steckbrett-freundlich ausgeführt mit einem 2,54 mm Raster zum anlöten einer Stiftleiste.9,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter

-
Wann ist ein Darlehensvertrag gültig?
Ein Darlehensvertrag ist gültig, wenn beide Parteien (Kreditgeber und Kreditnehmer) rechtlich handlungsfähig sind und freiwillig zustimmen, den Vertrag abzuschließen. Zudem müssen alle Vertragsbedingungen klar und eindeutig formuliert sein, einschließlich des Darlehensbetrags, der Zinsen, der Rückzahlungsmodalitäten und des Zeitrahmens. Der Vertrag muss auch schriftlich festgehalten und von beiden Parteien unterzeichnet werden, um als rechtsgültig zu gelten. Schließlich müssen alle gesetzlichen Anforderungen und Bestimmungen eingehalten werden, um die Gültigkeit des Darlehensvertrags sicherzustellen. **
-
Wann ist ein Darlehensvertrag ungültig?
Ein Darlehensvertrag kann unter bestimmten Umständen als ungültig angesehen werden. Dies kann der Fall sein, wenn eine der Vertragsparteien nicht in der Lage war, ihre Zustimmung frei zu geben, zum Beispiel aufgrund von Zwang oder Täuschung. Ebenso kann ein Darlehensvertrag ungültig sein, wenn er gegen geltendes Recht verstößt, zum Beispiel wenn er sittenwidrig ist oder gegen Verbraucherschutzgesetze verstößt. Auch wenn die Vertragsbedingungen unklar oder unvollständig sind, kann dies zur Ungültigkeit des Darlehensvertrags führen. Es ist wichtig, sich im Falle von Streitigkeiten oder Zweifeln an der Gültigkeit eines Darlehensvertrags rechtlichen Rat einzuholen. **
-
Welche Rechtsschutzversicherung bei Widerruf Darlehensvertrag?
Welche Rechtsschutzversicherung bei Widerruf Darlehensvertrag? Wenn Sie einen Darlehensvertrag widerrufen möchten, kann eine Rechtsschutzversicherung hilfreich sein, um Ihre rechtlichen Interessen zu schützen. Es ist wichtig, eine Rechtsschutzversicherung zu wählen, die auch Streitigkeiten im Zusammenhang mit Darlehensverträgen abdeckt. Informieren Sie sich daher im Voraus über die Leistungen und Bedingungen verschiedener Versicherungsanbieter. Beachten Sie auch, dass einige Rechtsschutzversicherungen eine Wartezeit haben, bevor Sie Leistungen in Anspruch nehmen können. Es empfiehlt sich daher, frühzeitig eine passende Rechtsschutzversicherung abzuschließen, um im Falle eines Widerrufs gut abgesichert zu sein. **
-
Was gehört in einen Darlehensvertrag?
In einen Darlehensvertrag gehören in erster Linie die Angaben zu den Vertragsparteien, also dem Darlehensgeber und dem Darlehensnehmer. Des Weiteren sollten die Höhe des Darlehens, der Zinssatz, die Laufzeit des Darlehens sowie die Rückzahlungsmodalitäten klar und deutlich festgehalten werden. Auch eventuelle Sicherheiten, wie beispielsweise eine Bürgschaft oder eine Grundschuld, sollten im Vertrag aufgeführt werden. Zudem ist es wichtig, dass der Vertrag alle rechtlichen Rahmenbedingungen und Klauseln enthält, um die Rechte und Pflichten beider Parteien zu regeln und mögliche Streitigkeiten zu vermeiden. **
Was ist ein privater Darlehensvertrag?
Ein privater Darlehensvertrag ist eine Vereinbarung zwischen zwei Parteien, bei der eine Person oder Organisation Geld leiht und die andere Person oder Organisation das Geld zurückzahlt. In diesem Vertrag werden die Bedingungen des Darlehens festgelegt, wie beispielsweise der Betrag des Darlehens, der Zinssatz, die Rückzahlungsfrist und eventuelle Sicherheiten. Im Gegensatz zu einem Darlehen von einer Bank oder Finanzinstitut, wird ein privater Darlehensvertrag direkt zwischen den Parteien abgeschlossen, ohne die Beteiligung eines Dritten. Es ist wichtig, dass ein solcher Vertrag schriftlich festgehalten wird, um Missverständnisse oder Streitigkeiten in der Zukunft zu vermeiden. Bevor man einen privaten Darlehensvertrag abschließt, sollte man sich über die rechtlichen und finanziellen Konsequenzen im Klaren sein und gegebenenfalls professionelle Beratung in Anspruch nehmen. **
Ist ein privater Darlehensvertrag gültig?
Ja, ein privater Darlehensvertrag ist grundsätzlich gültig, solange er die rechtlichen Anforderungen erfüllt. Dazu gehört unter anderem, dass er schriftlich abgeschlossen wird und die wesentlichen Vertragsbedingungen wie Darlehensbetrag, Zinssatz und Rückzahlungsmodalitäten klar festgelegt sind. Es ist jedoch ratsam, sich vor Abschluss eines Darlehensvertrags rechtlich beraten zu lassen, um mögliche Risiken zu minimieren. **
Top-Angebote
Produkte zum Begriff Darlehensvertrag:
-
OSRAM HG/100 PICO – Spektrallampe für wissenschaftliche Forschung & AnalyseOSRAM HG/100 1A PICO SPEKTRAL Die OSRAM HG/100 1A PICO ist eine Quecksilber-Spektrallampe für wissenschaftliche Anwendungen in der Optik, Strahlungsphysik und Spektroskopie. Sie wird nicht zur Beleuchtung eingesetzt, sondern als präzise Strahlungsquelle zur Analyse von Spektrallinien in Labor- und Forschungsumgebungen. Durch ihre stabile Emission eignet sie sich für hochpräzise Mess- und Kalibrieraufgaben. Technische Daten Leistung: 22 W Spannung (Brennspannung): 45 V Stromstärke: 1,0 A Stromart: AC/DC Gesamtlänge: 100 mm Durchmesser: 21 mm Wendeldurchmesser: 3 mm Wendellänge: 8 mm Sockel: PICO9 Lichtstrom: 0 lm Lichtstärke: 0 cd Bauform: Quecksilber-Spektrallampe Anwendungsbereiche Optik und Strahlungsphysik Spektroskopie Chemische Analytik Medizinische Forschung und Laboranwendungen Produktvorteile Präzise definierte Spektralstrahlung Stabile Emissionscharakteristik für Messanwendungen Geeignet für hochsensible optische Systeme Kompakte Bauform für Laborgeräte Produkteigenschaften Quecksilber-Spektrallampe Für wissenschaftliche Analyse- und Messsysteme entwickelt Kein klassisches Beleuchtungsprodukt Optimiert für reproduzierbare spektrale Ergebnisse Sicherheitshinweise Nur in geschlossenen, dafür vorgesehenen Geräten betreiben. Enthält Quecksilber und kann bei Beschädigung gefährliche Stoffe freisetzen. Nicht für allgemeine Beleuchtungszwecke geeignet. Handhabung ausschließlich gemäß Hersteller- und Sicherheitsvorgaben.538,03 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Kann man Darlehensvertrag widerrufen?
Ja, grundsätzlich kann ein Darlehensvertrag widerrufen werden. Verbraucher haben in der Regel ein gesetzliches Widerrufsrecht von 14 Tagen, um einen Vertrag zu widerrufen. Dabei muss der Widerruf schriftlich erfolgen. Es ist wichtig, die genauen Widerrufsfristen und -bedingungen im Vertrag zu prüfen, da diese je nach Vertragsart variieren können. Bei Fragen oder Unsicherheiten zum Widerruf eines Darlehensvertrags empfiehlt es sich, rechtlichen Rat einzuholen. **
-
Wurde der Darlehensvertrag zurückgezogen?
Ich habe leider keine Informationen über den Darlehensvertrag, da ich ein KI-Modell bin und keinen Zugriff auf persönliche Daten habe. Bitte wenden Sie sich an die betreffende Bank oder den Kreditgeber, um Informationen über den Status des Darlehensvertrags zu erhalten. **
-
Wann ist ein Darlehensvertrag gültig?
Ein Darlehensvertrag ist gültig, wenn beide Parteien (Kreditgeber und Kreditnehmer) rechtlich handlungsfähig sind und freiwillig zustimmen, den Vertrag abzuschließen. Zudem müssen alle Vertragsbedingungen klar und eindeutig formuliert sein, einschließlich des Darlehensbetrags, der Zinsen, der Rückzahlungsmodalitäten und des Zeitrahmens. Der Vertrag muss auch schriftlich festgehalten und von beiden Parteien unterzeichnet werden, um als rechtsgültig zu gelten. Schließlich müssen alle gesetzlichen Anforderungen und Bestimmungen eingehalten werden, um die Gültigkeit des Darlehensvertrags sicherzustellen. **
-
Wann ist ein Darlehensvertrag ungültig?
Ein Darlehensvertrag kann unter bestimmten Umständen als ungültig angesehen werden. Dies kann der Fall sein, wenn eine der Vertragsparteien nicht in der Lage war, ihre Zustimmung frei zu geben, zum Beispiel aufgrund von Zwang oder Täuschung. Ebenso kann ein Darlehensvertrag ungültig sein, wenn er gegen geltendes Recht verstößt, zum Beispiel wenn er sittenwidrig ist oder gegen Verbraucherschutzgesetze verstößt. Auch wenn die Vertragsbedingungen unklar oder unvollständig sind, kann dies zur Ungültigkeit des Darlehensvertrags führen. Es ist wichtig, sich im Falle von Streitigkeiten oder Zweifeln an der Gültigkeit eines Darlehensvertrags rechtlichen Rat einzuholen. **
Ähnliche Suchbegriffe für Darlehensvertrag
-
Adafruit 1897 Evaluation Board 1 St.Ferroelektrischer RAM-Speicher (FRAM) ist dynamischem RAM-Speicher sehr ähnlich, nur mit einer ferroelektrischen Schicht anstatt einer dielektrischen. Das SPI-FRAM-Breakout-Board eignet sich hervorragend für Niederleistungsanwendungen oder Anwendungen mit unbeständiger Spannungsversorgung und Daten loggen bzw. Daten puffern. Speziell dieser FRAM-Chip verfügt über 8 kByte Speicher und eine SPI-Schnittstelle mit einer Taktfrequenz von bis zu 20 MHz. Wie beim SRAM, kann jedes Byte unmittelbar 10 Billionen mal gelesen und geschrieben werden, sondern hält den Speicher 95 Jahre bei Zimmertemperatur. Dieser Chip kann mit 3 V oder 5 V Versorgungspannung und Logikspannung betrieben werden. Der Speicher ist Steckbrett-freundlich ausgeführt mit einem 2,54 mm Raster zum anlöten einer Stiftleiste.9,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
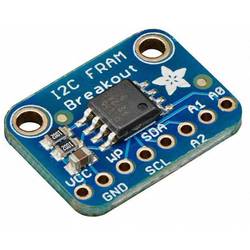
Adafruit 1895 Evaluation Board 1 St.Ferroelektrischer RAM-Speicher (FRAM) ist dynamischem RAM-Speicher sehr ähnlich, nur mit einer ferroelektrischen Schicht anstatt einer dielektrischen. Das I²C-FRAM-Breakout-Board eignet sich hervorragend für Niederleistungsanwendungen oder Anwendungen mit unbeständiger Spannungsversorgung zum Daten loggen bzw. Daten puffern. Speziell dieser FRAM-Chip verfügt über 32 kByte Speicher und I²C-Schnittstellen mit einer Taktfrequenz von bis zu 1 MHz. Wie beim SRAM, kann jedes Byte unmittelbar 10 Billionen mal gelesen und geschrieben werden, sondern hält den Speicher 95 Jahre bei Zimmertemperatur. Dieser Chip kann mit 3 V oder 5 V Versorgungspannung und Logikspannung betrieben werden. Der Speicher ist Steckbrett-freundlich ausgeführt mit einem 2,54 mm Raster zum anlöten einer Stiftleiste.12,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Welche Rechtsschutzversicherung bei Widerruf Darlehensvertrag?
Welche Rechtsschutzversicherung bei Widerruf Darlehensvertrag? Wenn Sie einen Darlehensvertrag widerrufen möchten, kann eine Rechtsschutzversicherung hilfreich sein, um Ihre rechtlichen Interessen zu schützen. Es ist wichtig, eine Rechtsschutzversicherung zu wählen, die auch Streitigkeiten im Zusammenhang mit Darlehensverträgen abdeckt. Informieren Sie sich daher im Voraus über die Leistungen und Bedingungen verschiedener Versicherungsanbieter. Beachten Sie auch, dass einige Rechtsschutzversicherungen eine Wartezeit haben, bevor Sie Leistungen in Anspruch nehmen können. Es empfiehlt sich daher, frühzeitig eine passende Rechtsschutzversicherung abzuschließen, um im Falle eines Widerrufs gut abgesichert zu sein. **
-
Was gehört in einen Darlehensvertrag?
In einen Darlehensvertrag gehören in erster Linie die Angaben zu den Vertragsparteien, also dem Darlehensgeber und dem Darlehensnehmer. Des Weiteren sollten die Höhe des Darlehens, der Zinssatz, die Laufzeit des Darlehens sowie die Rückzahlungsmodalitäten klar und deutlich festgehalten werden. Auch eventuelle Sicherheiten, wie beispielsweise eine Bürgschaft oder eine Grundschuld, sollten im Vertrag aufgeführt werden. Zudem ist es wichtig, dass der Vertrag alle rechtlichen Rahmenbedingungen und Klauseln enthält, um die Rechte und Pflichten beider Parteien zu regeln und mögliche Streitigkeiten zu vermeiden. **
-
Was ist ein privater Darlehensvertrag?
Ein privater Darlehensvertrag ist eine Vereinbarung zwischen zwei Parteien, bei der eine Person oder Organisation Geld leiht und die andere Person oder Organisation das Geld zurückzahlt. In diesem Vertrag werden die Bedingungen des Darlehens festgelegt, wie beispielsweise der Betrag des Darlehens, der Zinssatz, die Rückzahlungsfrist und eventuelle Sicherheiten. Im Gegensatz zu einem Darlehen von einer Bank oder Finanzinstitut, wird ein privater Darlehensvertrag direkt zwischen den Parteien abgeschlossen, ohne die Beteiligung eines Dritten. Es ist wichtig, dass ein solcher Vertrag schriftlich festgehalten wird, um Missverständnisse oder Streitigkeiten in der Zukunft zu vermeiden. Bevor man einen privaten Darlehensvertrag abschließt, sollte man sich über die rechtlichen und finanziellen Konsequenzen im Klaren sein und gegebenenfalls professionelle Beratung in Anspruch nehmen. **
-
Ist ein privater Darlehensvertrag gültig?
Ja, ein privater Darlehensvertrag ist grundsätzlich gültig, solange er die rechtlichen Anforderungen erfüllt. Dazu gehört unter anderem, dass er schriftlich abgeschlossen wird und die wesentlichen Vertragsbedingungen wie Darlehensbetrag, Zinssatz und Rückzahlungsmodalitäten klar festgelegt sind. Es ist jedoch ratsam, sich vor Abschluss eines Darlehensvertrags rechtlich beraten zu lassen, um mögliche Risiken zu minimieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.